
Uso de fondos
Financiamiento de Inventario: Cómo Financiar Mercancía Antes de Venderla
Usted tiene que pagar la mercancía antes de que sus clientes le paguen a usted. El financiamiento de inventario cubre esa brecha para que pueda comprar en el momento correcto y en la cantidad correcta. Esta guía explica cuándo conviene, cómo calcular el pedido y cómo evitar comprar de más.
¿Qué es el financiamiento de inventario?
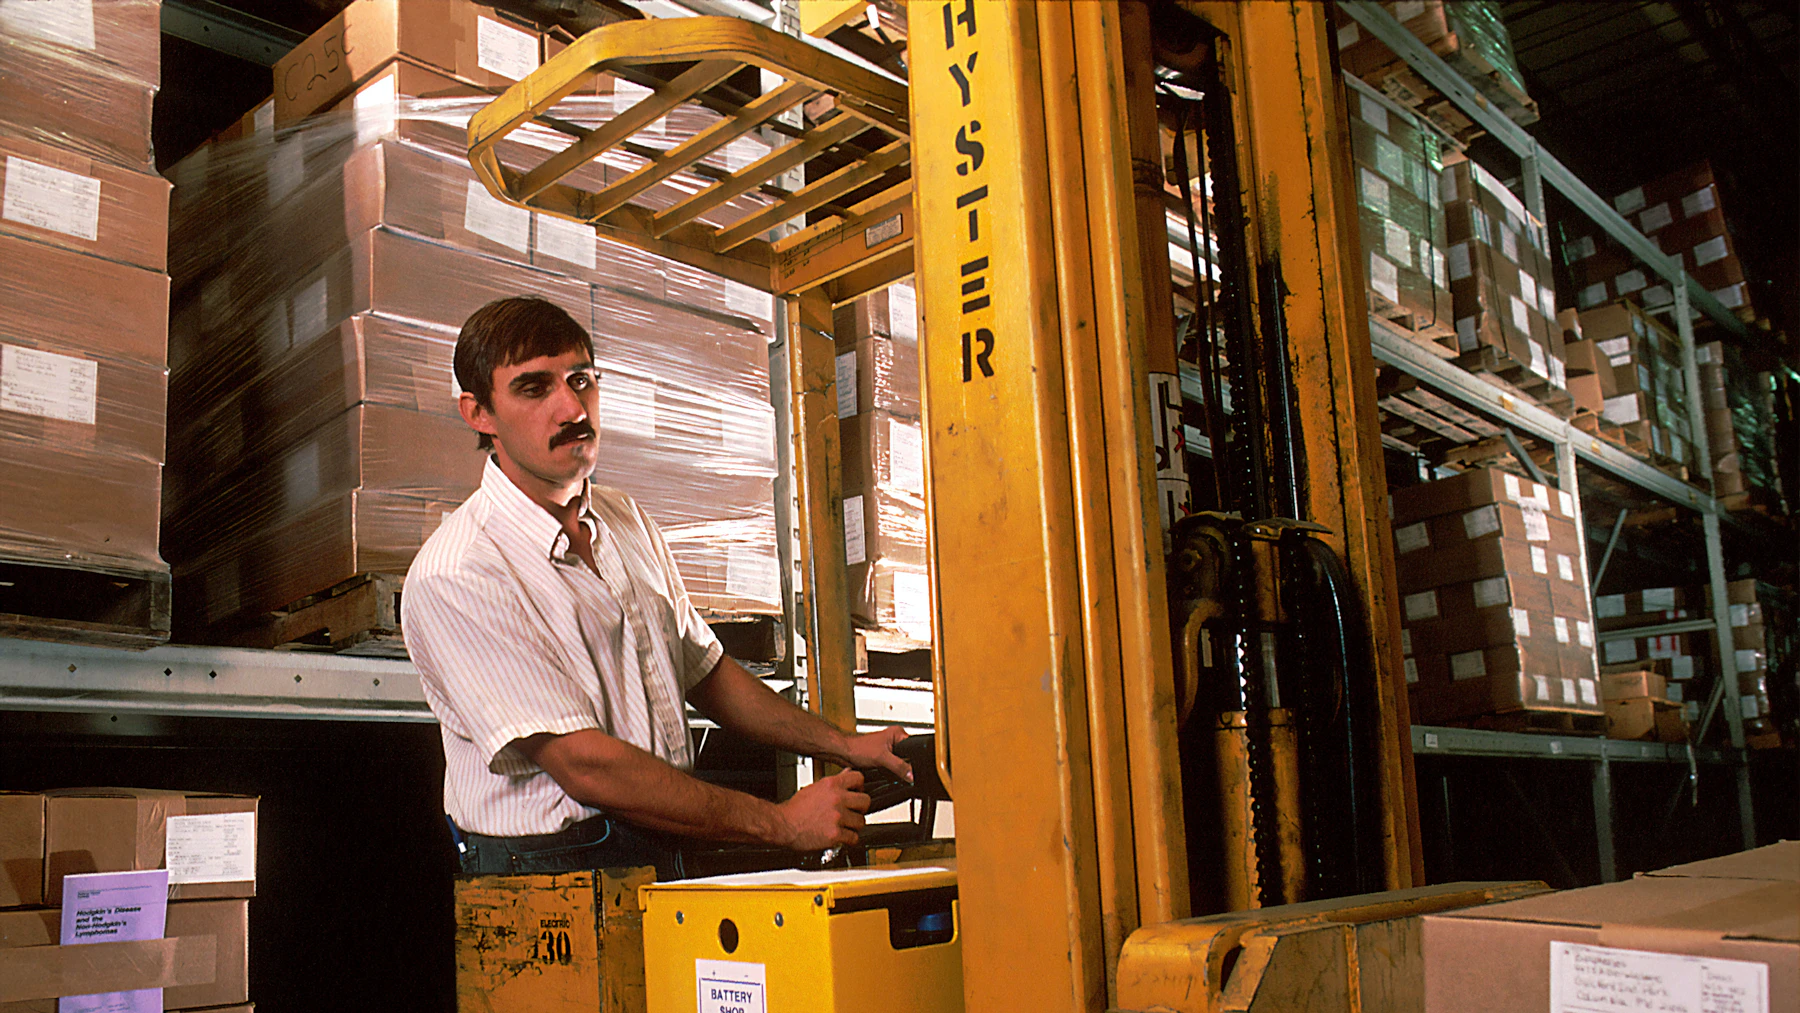
El financiamiento de inventario es financiamiento para negocios que se usa para comprar mercancía, materiales o suministros antes de venderlos. Por lo general es un préstamo de capital de trabajo o una línea de crédito para negocios, que se paga con las ventas de ese inventario. RAN Funding es una compañía de financiamiento para negocios diseñada para negocios establecidos: la mayoría de nuestros clientes tienen 1+ año en operación y $20,000+ en ingresos mensuales. Los montos van de $20,000 a $500,000+, con decisiones en horas para expedientes completos y fondos en tan solo 24–48 horas una vez aprobado.
Cuándo conviene el financiamiento de inventario
El inventario inmoviliza efectivo. Usted le paga al proveedor hoy, espera la mercancía y luego espera otra vez a que los clientes compren. Financiar tiene sentido cuando la ganancia sobre esa mercancía es claramente mayor que el costo de los fondos, y cuando usted tiene buenas razones para creer que la mercancía se venderá.
La presión de los costos es un detonante común. En el Informe 2026 sobre Empresas Empleadoras de los Bancos de la Reserva Federal, el aumento en los costos de bienes, servicios y salarios fue el desafío financiero más común que reportaron las empresas, y el 56% de las empresas que solicitaron financiamiento lo hicieron para cubrir gastos operativos.
Buenas razones para financiar inventario:
- Un pico de temporada. Usted necesita abastecerse semanas o meses antes de su periodo de mayor actividad.
- Un pedido grande confirmado. Un cliente se ha comprometido y usted necesita producto o materiales para surtirlo.
- Un descuento del proveedor. Un descuento por volumen o por pronto pago vale más que el costo del financiamiento.
- Tiempos de entrega largos. Los proveedores quieren el pago por adelantado y la mercancía tarda semanas en llegar.
- Demanda comprobada que usted sigue perdiendo. Sus mejores artículos se agotan y usted pierde ventas.
Razones débiles: esperar que un producto nuevo despegue, comprar para sentirse preparado o cubrir pérdidas con mercancía que no puede mover.
Cómo funciona en cinco tipos de negocio
La idea es la misma en todas partes. Los detalles cambian según qué tan rápido rota la mercancía y quién es su cliente.
Tiendas minoristas
Las tiendas compran antes de cada temporada. El financiamiento cubre la compra y las ventas diarias lo pagan. Los productos básicos de alta rotación son el uso más seguro. Los artículos de moda conllevan más riesgo. Vea nuestra guía de préstamos para negocios minoristas (en inglés).
Mayoristas y distribuidores
Los distribuidores compran en volumen y venden a crédito, así que esperan dos veces: una por la mercancía y otra por el pago del cliente. Muchos combinan el financiamiento de inventario con el financiamiento de cuentas por cobrar (en inglés). Más información en préstamos para negocios de distribución mayorista (en inglés).
Restaurantes
El inventario de un restaurante es perecedero y rota en días. El financiamiento es más útil para productos secos al por mayor, programas de bebidas, pedidos de catering y el abastecimiento de un menú o una temporada nueva.
Vendedores de comercio electrónico
Los vendedores en línea suelen pagar por completo a proveedores en el extranjero antes de la producción. Luego la mercancía pasa semanas en tránsito. Quedarse sin existencias puede perjudicar su posición en las búsquedas de un marketplace, así que los tiempos importan.
Fabricantes
Los fabricantes compran materia prima, la convierten en producto terminado y después facturan. El financiamiento cubre los materiales y la mano de obra entre un paso y otro.
Tiempos de temporada: cuándo solicitar
Trabaje hacia atrás desde el día en que necesita la mercancía en el estante.
- Elija la fecha en que comienza su temporada de ventas.
- Reste el tiempo de entrega de su proveedor y el tiempo de tránsito.
- Reste unos días para el financiamiento, aunque sea rápido.
- Esa es su fecha de pedido. Tenga el financiamiento arreglado antes de ella.
Imagine una tienda de regalos que hace una gran parte de sus ventas anuales en noviembre y diciembre. Sus proveedores necesitan los pedidos a finales de agosto. El dueño debería tener el financiamiento listo a principios de agosto, no en octubre. Nuestra guía sobre flujo de efectivo para el inventario de fin de año (en inglés) recorre este calendario paso a paso.
Planifique también el final. Los pagos deben coincidir con el momento en que se vende la mercancía. Un plazo que termina antes que su temporada presionará el efectivo.
¿Vale la pena financiar los descuentos de proveedores?
A veces. Los proveedores ofrecen precios unitarios más bajos por pedidos grandes o un descuento por pagar antes. Para decidir, compare dos números:
- Los dólares que usted ahorra con el descuento
- El costo total del financiamiento usado para aprovecharlo, durante el tiempo que lo mantenga
Si el ahorro es claramente mayor y la mercancía adicional se venderá en un tiempo razonable, la operación puede tener sentido. Si el ahorro está cerca del costo, déjelo pasar. El almacenamiento, los daños y las rebajas en mercancía lenta se comerán la diferencia.
Imagine un distribuidor al que le ofrecen 8% de descuento en un pedido de $100,000 por comprar de una vez el producto de un trimestre completo. Eso es un ahorro de $8,000. Si financiar la compra cuesta menos que eso en total y el producto se vende de manera confiable dentro del trimestre, el dueño sale ganando. Si el producto tarda nueve meses en venderse, la cuenta cambia.
Cómo calcular el tamaño del pedido
Calcule la compra a partir de los datos de ventas, no del optimismo.
- Empiece con el año pasado. Obtenga las ventas en unidades del mismo periodo.
- Ajuste según la tendencia. Si las ventas van 10% por encima del año pasado, planifique algo cercano a eso. No planifique el doble.
- Reste la mercancía que ya tiene.
- Agregue un pequeño margen de seguridad solo para sus productos más vendidos.
- Revise el pago. Asegúrese de que los pagos quepan dentro de los depósitos semanales normales, aun si las ventas quedan por debajo del plan.
Luego póngalo a prueba. Pregúntese qué pasa si vende solo el 70% del pedido a tiempo. Si el negocio todavía puede hacer sus pagos, el tamaño es sólido. Si no, reduzca el pedido.
Los prestamistas basan sus ofertas principalmente en los ingresos que muestran sus estados de cuenta bancarios. Vea para cuánto financiamiento puede calificar su negocio (en inglés).
Línea de crédito vs. suma global
| Línea de crédito para negocios | Suma global (capital de trabajo o Préstamos a Plazo para Negocios) | |
|---|---|---|
| Cómo recibe los fondos | Retira lo que necesita, cuando lo necesita | Todo de una vez |
| Ideal para | Compras repetidas durante el año | Un pedido grande de temporada o por volumen |
| Costo | Usted paga sobre el monto retirado | Usted paga sobre el monto completo desde el primer día |
| Rapidez | Abierta en 48–72 horas una vez aprobada | Fondos en tan solo 24–48 horas una vez aprobado |
| Montos | $20,000–$2,000,000 | $20,000–$500,000+ |
Una línea de crédito para negocios se ajusta a una tienda que vuelve a pedir cada pocas semanas. Un préstamo de capital de trabajo se ajusta a una sola compra grande. Para una comparación más completa, lea línea de crédito vs. préstamo a plazo.
El financiamiento más rápido por lo general cuesta más en total que el financiamiento bancario. Si su compra está a meses de distancia y su expediente es sólido, una línea bancaria puede costar menos. Compare el monto total a pagar y el plazo antes de elegir.
El riesgo principal: comprar de más
El inventario financiado que no se vende es el peor resultado. Usted debe los pagos y el efectivo está parado en un estante.
- Comprar de más. Demasiada mercancía lleva a rebajas que borran el margen que usted financió.
- Productos sin probar. Financiar un primer pedido de algo que usted nunca ha vendido es una apuesta, no un plan.
- Productos perecederos o con fecha. Los alimentos, la moda y los artículos de temporada pierden valor rápidamente.
- Retrasos del proveedor. La mercancía que llega después de la temporada igual hay que pagarla.
- Plazos que no coinciden. Los pagos que comienzan antes de que llegue la mercancía pueden apretar el efectivo.
Reduzca el riesgo financiando productos de venta comprobada, dividiendo los pedidos grandes en dos envíos cuando pueda y manteniendo algo de efectivo en reserva.
Qué tener listo y cómo encaja RAN Funding
RAN Funding es una compañía de financiamiento para negocios. Gestionamos el financiamiento a través de una red de prestamistas: una sola solicitud para nuestra red de prestamistas y un especialista dedicado. No prestamos nuestro propio dinero, y la aprobación depende de la revisión de cada prestamista.
- Una solicitud breve
- Los últimos 3 meses de estados de cuenta bancarios del negocio (4 meses en California, Nueva York y Virginia). Los estados de cuenta personales no cuentan.
- La cotización del proveedor o la orden de compra, si la tiene
- Su fecha de pedido y el periodo en que espera vender la mercancía
Las decisiones llegan en horas para expedientes completos. Su especialista revisará con usted cada oferta, incluyendo el monto total a pagar y el plazo. Vea la lista completa de requisitos para un préstamo de negocio. Llame al 1-877-522-6045, de lunes a viernes, 9am–6pm ET.
¿Prefiere leer en inglés? Inventory Financing: How to Fund Stock Before You Sell It.
Preguntas frecuentes
¿Tengo que dar el inventario como garantía?
No siempre. Muchos préstamos de capital de trabajo y líneas de crédito para negocios se basan en los ingresos del negocio y no en la mercancía en sí. Los términos varían según el prestamista, así que pregunte a su especialista qué requiere cada oferta.
¿Qué tan rápido puedo obtener financiamiento de inventario?
Las decisiones llegan en horas para expedientes completos, y los fondos pueden llegar en tan solo 24–48 horas una vez aprobado. Una línea de crédito para negocios puede abrirse en 48–72 horas una vez aprobada.
¿Cuánto financiamiento de inventario puedo obtener?
Los montos van de $20,000 a $500,000+, basados principalmente en los ingresos que muestran los estados de cuenta bancarios de su negocio. Las líneas de crédito para negocios van de $20,000 a $2,000,000.
¿Es mejor una línea de crédito que un préstamo para inventario?
Una línea de crédito conviene para pedidos de reposición regulares, porque usted retira solo lo que necesita. Una suma global conviene para una sola compra grande de temporada o por volumen.
¿Qué documentos necesito?
Una solicitud breve y los últimos 3 meses de estados de cuenta bancarios del negocio (4 meses en California, Nueva York y Virginia). Una cotización del proveedor o una orden de compra ayuda a explicar la solicitud.
¿Debo financiar inventario para obtener un descuento del proveedor?
Solo si el descuento es claramente mayor que el costo total del financiamiento y la mercancía adicional se venderá en un tiempo razonable.
¿Cuándo debo solicitar financiamiento para inventario de temporada?
Antes de la fecha límite de pedido de su proveedor. Trabaje hacia atrás desde el inicio de su temporada, reste el tiempo de entrega y solicite una o dos semanas antes de la fecha de pedido.
Fuentes
- 2026 Report on Employer Firms: Findings from the 2025 Small Business Credit Survey — Federal Reserve Banks
¿Necesita mercancía antes de su temporada alta?
Una sola solicitud para nuestra red de prestamistas y un especialista dedicado. Decisiones en horas para expedientes completos.
Más sobre cómo financiar inventario y crecimiento