
Industria · Food trucks y catering
Préstamos para Food Trucks y Catering: Camiones, Equipo, Eventos y Capital de Trabajo
Los food trucks y los negocios de catering piden dinero para un segundo camión o remolque, una cocina comisaria, equipo que se descompone a mitad de temporada y el efectivo que exige abastecer y contratar para un evento grande antes de que el cliente pague el saldo. Son negocios móviles, de ventas con tarjeta y de temporada, justo el perfil de los prestamistas de equipo y los fondeadores basados en ingresos, y fuera de la zona de confort de la mayoría de los bancos. Esta guía cubre las opciones para food trucks y caterings en operación en octubre de 2026, los costos con prime en 7.00% y cómo calificar desde un año de operación (a veces seis meses).
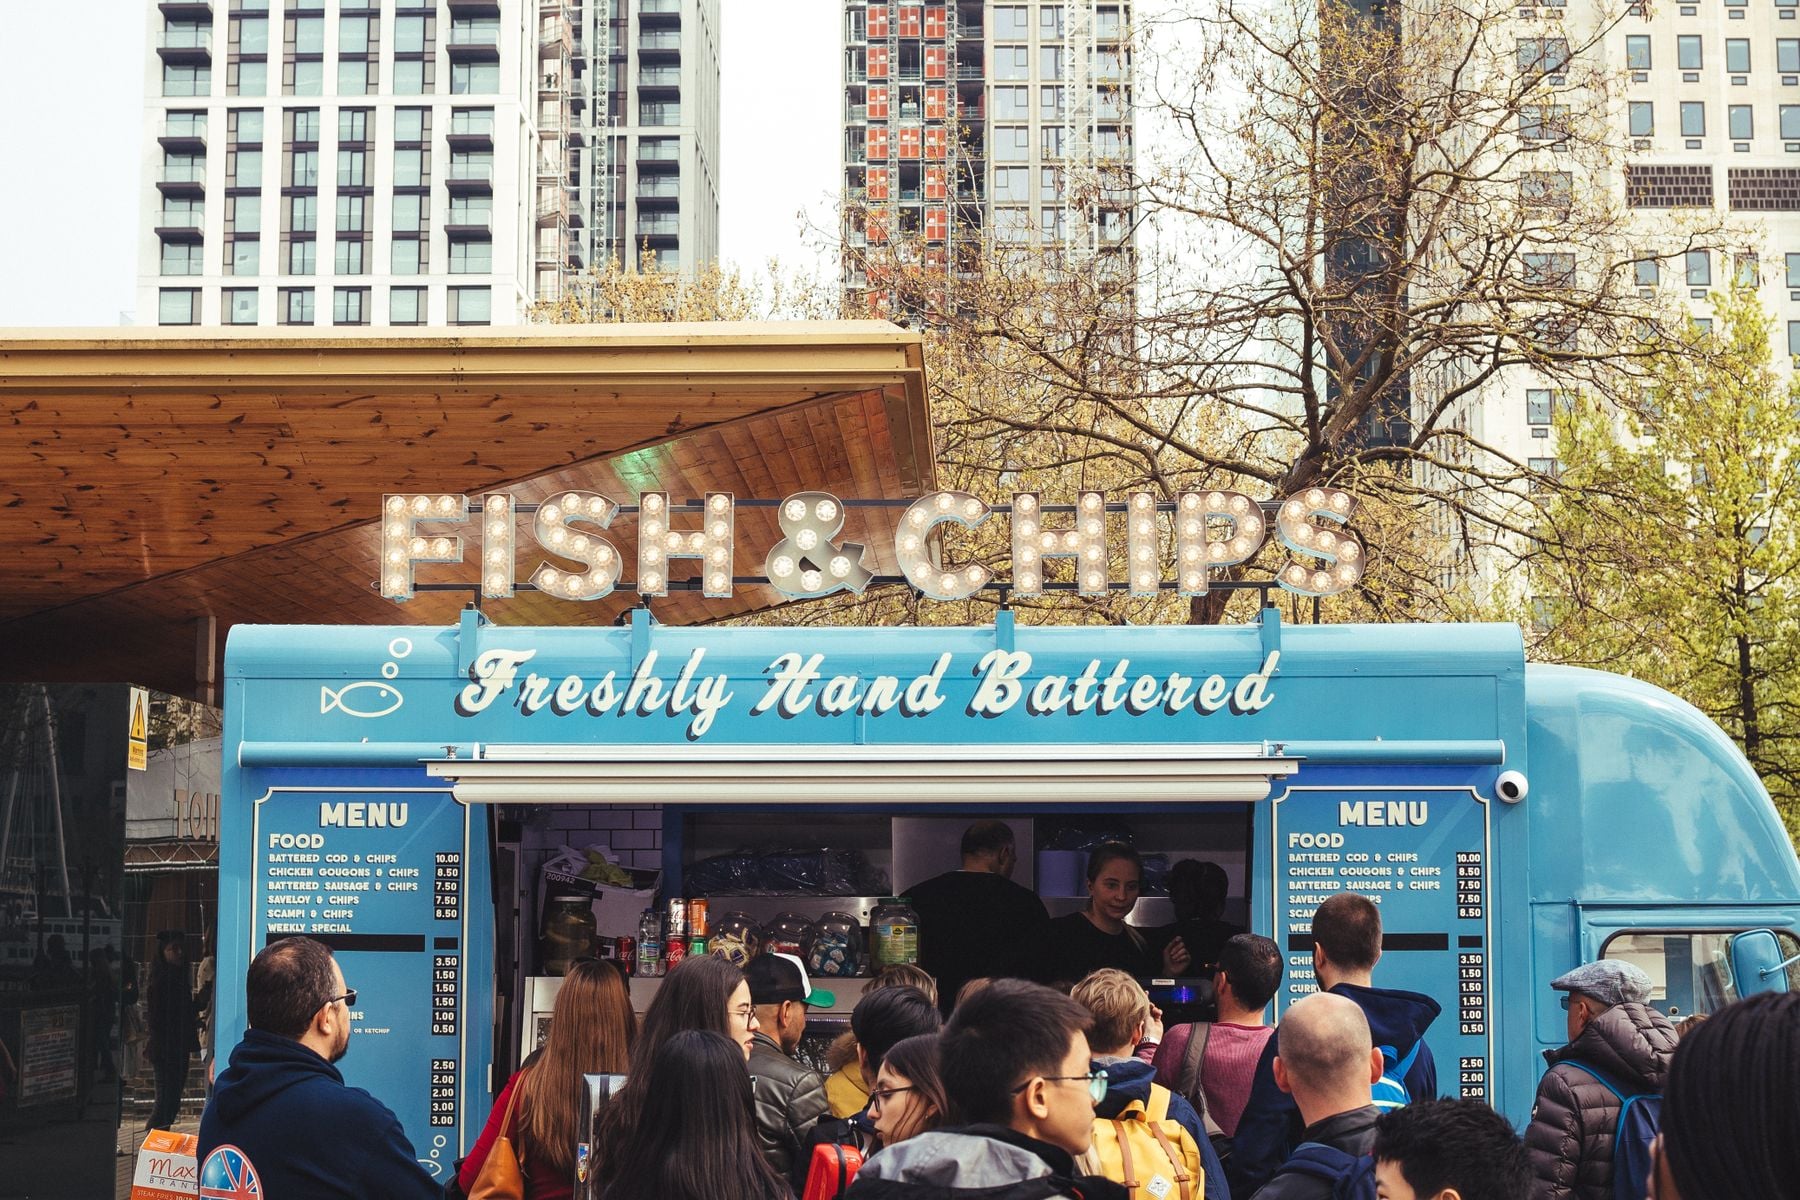
¿Un Food Truck o un Catering Puede Obtener un Préstamo?
Sí. Un food truck o catering en operación con un año o más de depósitos (a veces seis meses), $20,000 o más al mes y crédito del dueño desde unos 500 califica para financiamiento basado en ingresos; un camión o remolque titulado y el equipo de cocina comercial califican para financiamiento de equipo desde 550 – 600 de crédito, con el vehículo como garantía, de $10,000 a unos $250,000; desde 600 de crédito y $20,000 al mes, las líneas de crédito y los préstamos a plazo en línea cubren personal de eventos, inventario y marketing; y desde 680 y dos años, un préstamo bancario o SBA financia una comisaria o una flotilla. El segundo camión es la solicitud más común ($50,000 a $150,000 financiados en tres a cinco años); la segunda, capital de trabajo para las semanas entre el anticipo de un evento y el pago final.
Para Qué Piden Dinero los Food Trucks y Caterings
Dos tipos de necesidad: equipo que dura años y baches de efectivo que duran semanas.
| Necesidad | Monto típico | Producto que encaja | Por qué |
|---|---|---|---|
| Segundo camión, remolque o acondicionamiento | $50K – $150K | Financiamiento de equipo | El vehículo titulado es la garantía; 3 – 5 años |
| Generador, refrigeración, línea de cocina, punto de venta | $20K – $60K | Financiamiento de equipo | Fondos en 2 – 7 días; se paga al proveedor |
| Personal y comida para un evento grande antes del pago final | $20K – $50K | Línea de crédito o basado en ingresos | Bache corto; se paga cuando paga el cliente |
| Renta de cocina comisaria, permisos, seguro comercial | $15K – $75K | Préstamo a plazo | Calendario de pagos fijo |
| Nómina y reparaciones fuera de temporada | $20K – $40K | Línea de crédito | Dispone solo en los meses lentos |
Productos de Financiamiento para Food Trucks y Caterings
El financiamiento de equipo es el dinero más barato que puede obtener la mayoría de los negocios de comida; úselo para todo lo que tenga título o número de serie y deje el crédito sin garantía para los baches cortos.
| Producto | Montos | Costo con prime 7.00% | Mínimos | Fondos en |
|---|---|---|---|---|
| Línea de crédito para negocios | $20K – $250K en línea; más con garantía | 1.5% – 3% por disposición (en línea); prime + 1 a 4 banco | 12 meses (a veces 6), 600+, $20K/mes | 1 – 3 días |
| Préstamo a plazo | $20K – $500K | 10% – 36% APR en línea; 7% – 11% banco | 12 meses, 600+, $20K/mes | 2 – 5 días |
| Financiamiento basado en ingresos | $20K – $500K+ (hasta $2M) | Factor desde 1.08 | 12 meses (a veces 6), 500+, $20K/mes | 24 – 48 h |
| Financiamiento de equipo | $20K – $2M (hasta $5M con SBA) | 9.9% – 24% (6% – 12% banco) | 6 – 12 meses, 550 – 600+ | 2 – 7 días |
| Factoraje de facturas / línea sobre cuentas por cobrar | $20K – $5M | 1% – 4% por 30 días | Facturas a otras empresas | 3 – 7 días |
| SBA 7(a) | $50K – $5M | 10.00% – 13.50% | 2 años, 680+, sin adelantos abiertos | 30 – 60 días |
Los rangos actuales por producto están en tasas de interés de préstamos para negocios; lo que exige cada producto, en requisitos para financiamiento de negocios.
Cómo Leen los Prestamistas el Expediente de un Food Truck
- Los depósitos de lectores de tarjeta y de clientes de eventos son el registro de ingresos; deposite también las ventas en efectivo o no existen para el prestamista.
- El camión es garantía solo si está titulado y asegurado a nombre del negocio; un camión a nombre personal funciona pero cambia la estructura.
- La estacionalidad es normal; muestre doce meses para que el invierno se lea contra la temporada de festivales.
- Los contratos y anticipos de eventos documentan cuentas por cobrar; un calendario de eventos confirmados ayuda a una solicitud de capital de trabajo.
- Permisos e inspecciones sanitarias vigentes los revisan los bancos y los prestamistas SBA; rara vez los fondeadores en línea.
Porcentaje de solicitantes aprobados en su totalidad, por producto (Reserva Federal, 2026)
El 81% de los solicitantes obtuvo al menos una parte de lo que pidió. Fuente: Bancos de la Reserva Federal, 2026 Report on Employer Firms.
Lo Que Cuestan $50,000 para Food Trucks y Caterings
| Opción | Precio | Plazo | Pago | Costo total |
|---|---|---|---|---|
| Línea bancaria | 9% solo interés | 90 días | $375/mes | $1,110 |
| Línea en línea | 2.5% por disposición | 12 meses | ~$985/semana | $1,250 |
| Préstamo a plazo en línea | 24% APR + 5% apertura | 18 meses | $3,500/mes | $13,040 |
| Basado en ingresos | Factor 1.08 | 8 meses | ~$318/día hábil | $4,000 |
| Financiamiento de equipo | 12% | 4 años | $1,317/mes | $13,200 |
Costo total de $50,000, por opción
Ilustrativo a precios de octubre de 2026. Compare el pago total contra el margen que produce el dinero, no solo la tasa.
Calcule sus propias cifras en la calculadora de pagos y la calculadora de tasa factor.
Cómo Coloca RAN Funding los Expedientes de un Food Truck
Los expedientes de food trucks y catering van a prestamistas de equipo que financian camiones titulados y acondicionamientos de cocina, y a fondeadores basados en ingresos y de líneas de crédito para los baches de eventos. Una solicitud, la cotización del camión y tres meses de estados de cuenta, y usted ve las aprobaciones lado a lado.
- Solicite una vez, con consulta suave y los últimos tres meses de estados de cuenta del negocio (cuatro en NY, CA o VA).
- Un especialista en español lee el expediente el mismo día y lo presenta a los fondeadores mejor alineados de nuestra red para la mejor oferta.
- Usted ve las aprobaciones lado a lado con el pago total, el pago periódico y el plazo, y decide.
- Fondos en 24 horas a 5 días en la mayoría de los productos; SBA en 30 a 60 días.
¿Prefiere inglés? Read this guide in English.
Cuándo Este Financiamiento No Es la Opción Correcta
- El dinero cubriría pérdidas continuas. Si el negocio pierde dinero cada mes y no se trata de un desfase de tiempo o de un proyecto que se paga solo, un pago diario o semanal nuevo profundiza el problema.
- Usted califica para dinero bancario o SBA y puede esperar. Con dos años o más de operación, buen crédito y algunas semanas de margen, un SBA 7(a) o un préstamo bancario a plazo puede costar menos.
- ¿Ya tiene dos o más adelantos abiertos? Pregunte por una consolidación o una consolidación inversa antes de sumar otro pago. Combinar las posiciones en una sola puede reducir lo que sale de su cuenta cada semana.
Para comparar: con el factor más bajo disponible, 1.08, un adelanto de $50,000 se paga como $54,000 en total (unos $2,077 por semana en 26 semanas), y cada 0.01 por encima de 1.08 suma $500. Compare las ofertas por el pago total, no solo por el factor.
Preguntas Frecuentes
¿Puedo financiar un food truck usado?
Sí. La mayoría de los prestamistas de equipo financian camiones y remolques usados de hasta unos diez años, incluidas compras entre particulares, con título, inspección y a veces 10% de enganche.
¿Cuánto puede pedir un food truck?
Los préstamos de equipo cubren hasta el 100% del costo del camión o el equipo; los productos de capital de trabajo dimensionan entre una y una vez y media los depósitos mensuales, así que un camión que deposita $25,000 al mes suele ver $25,000 a $37,500.
¿Necesito contrato de cocina comisaria para obtener un préstamo?
No para financiamiento de equipo ni para productos basados en ingresos. Los bancos y los prestamistas SBA pedirán el contrato y los permisos como parte del paquete completo.
¿Qué puntaje de crédito necesita un catering?
Unos 500 para basado en ingresos, 550 – 600 para equipo, 600 para líneas y préstamos a plazo en línea, 680 para banco y SBA.
¿RAN Funding es un prestamista?
No. RAN Funding es un broker de financiamiento para negocios. Presentamos su solicitud a los fondeadores de nuestra red que encajan con su perfil y le mostramos las aprobaciones que regresan; el socio de financiamiento fija la aprobación, el monto, la tasa, las tarifas y el plazo.
Fuentes
- 2026 Report on Employer Firms: Findings from the 2025 Small Business Credit Survey — Bancos de la Reserva Federal
- H.15 Selected Interest Rates (tasa prime bancaria 7.00%) — Junta de Gobernadores de la Reserva Federal
Vea para Qué Califica su Negocio
Una solicitud, unos cinco minutos y solo una consulta suave de crédito. Un especialista le dice desde el inicio si un préstamo SBA es realista para su perfil y qué productos más rápidos encajan si no lo es.